
De buffer die niet buffert
Veel beleggers hebben goud in hun portefeuille om één reden. Als het misgaat op de beurs, moet goud overeind blijven. Dat verhaal wordt al decennia verteld, en het klinkt logisch. Maar wie recent naar zijn portefeuille keek, zag iets anders gebeuren.
De AI-trade ontrafelt en techaandelen verliezen terrein. Ondertussen staat goud dicht bij het laagste punt in veertien maanden en koerst het af op de langste verliesreeks sinds mei. De Financial Times constateerde droog dat goud tijdens de techdaling geen bescherming bood. Je hedge daalde gewoon mee, precies op het moment dat je hem nodig had.
Dat voelt als verraad. Je hebt een paraplu gekocht en ontdekt bij de eerste bui dat er gaten in zitten.
Verkopen wat je kunt verkopen
Om te begrijpen waarom dit gebeurt, moet je kijken naar wat een belegger doet als de druk oploopt. Wie verlies lijdt op zijn techposities, of met geleend geld belegt, heeft cash nodig. Die cash haal je niet uit de aandelen die net hard gezakt zijn. Je verkoopt wat nog iets waard is en wat snel verhandelbaar is.
Goud voldoet aan allebei. Het is liquide, er is altijd een koper, en voor veel beleggers staat het nog op winst. Dus gaat het als eerste de deur uit. Niet omdat iemand plotseling minder vertrouwen heeft in goud, maar omdat het de makkelijkste bron van contant geld is. In een liquiditeitscrisis wordt je vluchthaven zo je pinautomaat.
Rente en dollar duwen mee
Daar komt een tweede kracht bij. De Federal Reserve heeft gesignaleerd dat er meer renteverhogingen kunnen komen. Dat raakt goud direct, want goud keert niets uit. Geen rente, geen dividend. Zolang sparen en obligaties weinig opleveren, maakt dat weinig uit. Maar als de rente stijgt, wordt het steeds duurder om geld te parkeren in iets dat niets oplevert.
Een sterkere dollar maakt het plaatje nog lastiger. Goud wordt in dollars geprijsd, dus voor beleggers buiten de Verenigde Staten wordt het duurder als de dollar aantrekt. Hogere rente, een stevige dollar en beleggers die cash zoeken. Juist die combinatie laat goud zijn glans verliezen.
Wat 2008 ons leert
Nieuw is dit niet. In het najaar van 2008, toen de kredietcrisis op zijn hevigst was, werd goud massaal verkocht. Beleggers moesten margin calls dekken, oftewel geld bijstorten bij hun broker omdat hun posities in waarde kelderden. Ook toen ging goud als eerste in de verkoop. Pas daarna, toen de paniek wegebde, herstelde het.
Dat is de les die veel mensen missen. Goud kan op lange termijn een buffer zijn, maar het is geen schokdemper voor de eerste klap. In de acute fase van een crisis gedraagt het zich als elk ander bezit dat snel te verkopen is. Wie goud koopt in de veronderstelling dat het elke dip opvangt, rekent op een bescherming die er op dat moment niet is.
Wat dit betekent voor jouw portefeuille
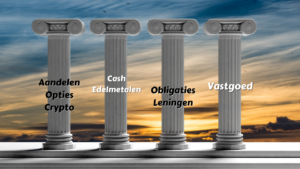
Dit is geen pleidooi om je goud de deur uit te doen. Het is een pleidooi om eerlijk te zijn over wat het wel en niet doet. Spreiding werkt alleen als je begrijpt hoe je bezittingen zich gedragen onder stress. Een buffer die meezakt met de rest, geeft je vooral een vals gevoel van veiligheid.
Een portefeuille die werkt in goede én slechte tijden vraagt om meer dan één vluchthaven waar je blind op vertrouwt. Komende donderdag om 09.00 uur geef ik een gratis online training waarin ik de 10 wetenschappelijk bewezen beleggingsstrategieën doorloop die werken in elk klimaat, ook nu. Aanmelden kan via https://www.beleggen.com/training?r=tom
Waarom heb jij goud in je portefeuille, en heeft het je de afgelopen periode echt beschermd?